




















你應該要知道的食事
台灣一年食用油脂供應量近94萬公噸,從國內大量製造的黃豆油及進口量最大的棕櫚油,到以風味與產地特色區隔市場的橄欖油、芝麻油與苦茶油,共同構成多元的油品供應結構。其中,大型植物油廠占整體市場約8成,也使上游供應的變化進一步影響食品加工與餐飲市場。
採訪・撰文=林玉婷
中聯油脂大豆沙拉油於2026年6月底爆出苯駢芘超標後,問題油流向一路追到油脂業者、食品工廠、連鎖餐飲與團膳。事件過程中,一個過去很少出現在一般消費者視野的上游製油廠,突然成為整個食品市場的焦點,也帶出許多人共同的疑問:一家製油廠,為什麼可以牽動這麼多食品與餐飲業者?
答案藏在台灣食用油產業平時不容易被注意的規模裡。
台灣一年供應近94萬公噸油脂 大型植物油廠占市場供應約8成
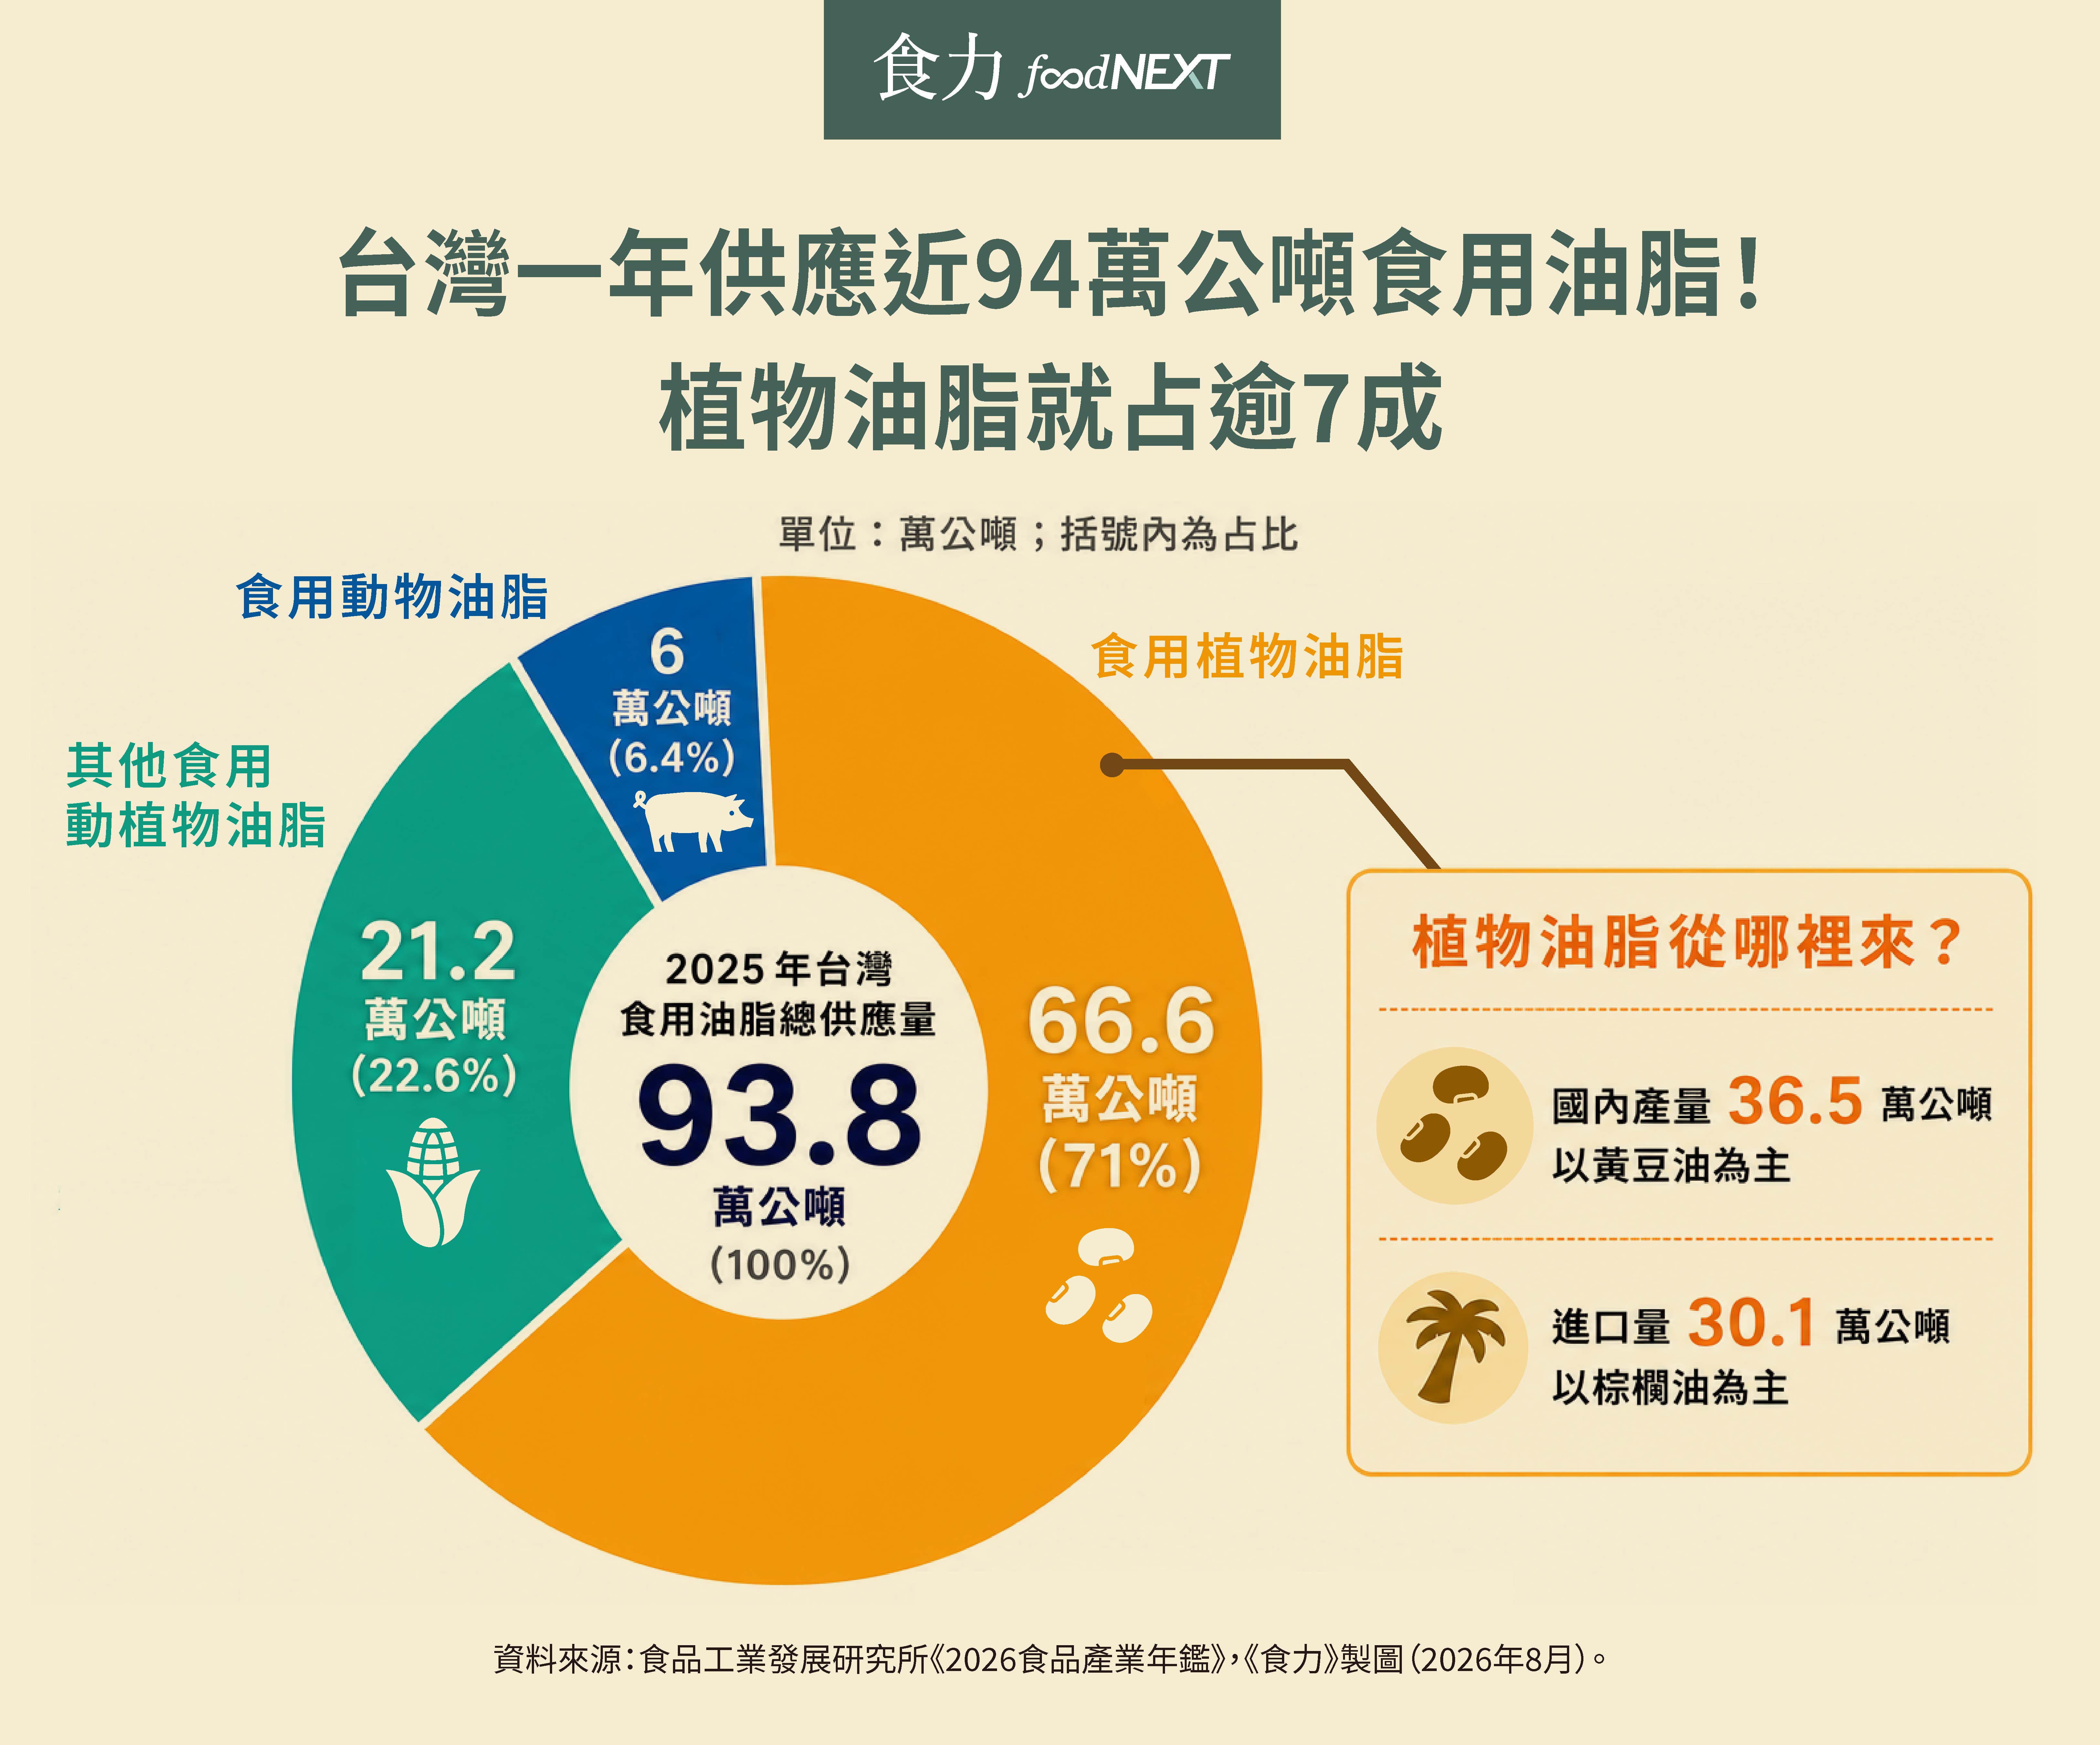
根據食品工業發展研究所《2026食品產業年鑑》,2025年食用油脂業產值達295.3億元,占整體食品產業產值2.9%。台灣食用油脂總供應量約93.8萬公噸,其中植物油脂就有66.6萬公噸,占逾7成;另外包括約6萬公噸食用動物油脂,以及21.2萬公噸其他食用動植物油脂。
這近94萬公噸油脂,最終可能成為家庭炒菜的一匙油,也可能進入餐廳、中央廚房、烘焙、零食、冷凍食品與各種食品配方。油品於是具有一種特殊的產業性格:它本身可以是一項商品,同時也是大量食品共同使用的基礎原料。
今天近百萬公噸的食用油脂市場,與早期地方油坊的生產型態已截然不同。輔仁大學食品科學系講座教授陳炳輝回顧,台灣早期主要以花生、芝麻等油料進行傳統壓榨,1950至1960年代前後隨美援黃豆大量進入台灣,大豆油萃取、精煉及機械設備也逐步導入,製油開始從家庭式、小規模生產走向機械化與工廠化。隨著大量製造、儲存及流通能力建立,植物油也逐漸成為食品工業的重要原料,製油產業的生產型態也從地方油坊,發展出今日大型植物油廠與特色油廠並存的格局。
目前台灣食用油脂產業的上游涵蓋植物油料、粗油及動物油脂,中間經過壓榨、精煉、調合、加工等不同製造環節,最後再供應民生消費、食品加工、餐飲及團膳等市場。《2026食品產業年鑑》指出,台灣食用油脂產業已屬成熟內需產業,台灣目前約有217家食用油脂廠商,但大型植物油廠商就占整體供應市場約8成,其餘則包括烘焙用油、動物性油脂、調合油及特色油脂等業者。
食用油脂製造量57.6萬公噸 精製黃豆油一項就占63.3%
如果進一步拆開國內生產結構,精製黃豆油(含沙拉油)的位置尤其突出。根據《2026食品產業年鑑》,2025年國內食用油脂產量約57.6萬公噸,其中精製黃豆油(含沙拉油)占63.3%,其他食用動植物油脂合計占36.7%。2025年食用油脂業產值295.3億元,精製黃豆油(含沙拉油)產值達157.5億元,占整體食用動植物油脂產值53.4%。
也就是說,台灣食用油品項雖然相當多元,但若看真正進入國內工廠大量製造的品項,黃豆油仍是最主要的基礎油脂。而在黃豆油相關產品中,若進一步觀察與食品、餐飲供應密切相關的民生用沙拉油,還可以看見另一項產業特徵:供應集中於少數大型業者。
根據經濟部產業發展署2026年公布資料,國內民生用沙拉油每月產量約2.51萬公噸,其中大統益占55%、中聯油脂占33%,兩家合計就占88%;其餘長輝占7%、台糖占5%。換算每月產量,大統益約1.37萬公噸、中聯約8300公噸。
這組數字也說明了中聯停工為何會迅速牽動下游供應。一家業者就占國內民生用沙拉油約3分之1產量,中聯停工後,相當於原本每月約8300公噸的供應來源暫時退出市場,缺口並非其他業者短時間增加產能就能完全補上。製油產業資深人士受訪時便指出,「其他油品雖可提供部分替代,但是長期缺這麼大的缺口,也是不太容易補足的。」 實際市場發展也反映這項壓力:大統益、長輝及台糖增加生產與調度後,截至2026年8月底,官方估計全國每月食用油供給仍有約4,200公噸缺口;餐飲業常用的18公斤桶裝沙拉油,部分通路價格也從6月每桶約800~860元,上升至940~1,000元,並出現限量或延遲供貨狀況。
黃豆油是製造主力 棕櫚油則占進口植物油脂超過7成
黃豆油在國內製造占有絕對優勢,並不代表台灣食品產業的植物油需求可以由單一油種滿足。不同油脂的脂肪酸組成、風味、熔點及氧化穩定性不同,食品業者會依加工方式與產品需求使用不同油脂。這也是國內大量生產黃豆油的同時,每年仍有數十萬公噸其他植物油進入台灣的重要背景。
根據財政部關務署資料,2025年台灣食用油脂進口量約33.4萬公噸,其中食用植物油脂約30.1萬公噸。最大宗是棕櫚油,進口量約22.2萬公噸,占進口食用植物油脂73.8%,主要供加工用途;芥花油與葵花油進口量各約2.2萬公噸。
陳炳輝以實際食品加工為例指出,黃豆油在夜市與餐飲市場仍相當常見,但到了需要長時間、大量油炸的食品生產,例如洋芋片等產品,業者會依油脂氧化穩定性選擇其他油種,例如棕櫚油。
橄欖油進口量不到1萬公噸 卻呈現另一種食用油市場
然而,重量規模並不能完全反映一種油在消費市場的重要性。
相較一年進口22.2萬公噸的棕櫚油,橄欖油2025年進口量只有9442公噸,占進口食用植物油脂僅3.1%,但進口值達23.78億元。隨健康意識提升,橄欖油、葵花油、芥花油、酪梨油等具有健康訴求的產品需求增加,而家庭市場也逐漸出現大宗平價油與高價特色油並存的分化。
橄欖油的進口重量規模遠低於黃豆油、棕櫚油,但產品本身具有產區、品種、等級與風味差異,在零售市場更容易形成品牌與產品區隔;芝麻油、花生油、苦茶油等也具有類似特色,以風味、料理文化或原料價值形成不同於大宗油脂的市場。
這些數字呈現出台灣植物油市場的不同層次:黃豆油、棕櫚油等大宗油脂以龐大的使用量支撐食品需求;橄欖油、芝麻油、苦茶油等重量規模較小的油品,則以產地、風味、製程或產品特色形成不同市場價值。兩者並非此消彼長的替代關係,而是共同構成台灣日益多元的油品市場。
食用油不只是一門製油生意 背後連動的是整條食品產業
台灣植物油製煉工業同業公會前總幹事楊英武在油脂產業服務超過40年,他指出,台灣製油業與其他食品、農糧產業之間具有高度連動關係。以黃豆為例,進口黃豆在國內壓榨後,產出的黃豆油進入食品市場,黃豆粕則供應飼料業,再連結養豬、養雞等畜牧生產。因此,大宗原料進口、製油、飼料與畜牧並不是各自獨立的產業,楊英武形容彼此「非常密切,一環扣一環」。
從國內大量製造的黃豆油、一年進口超過22萬公噸的棕櫚油,到規模較小卻具有不同市場價值的特色油品,台灣食用油產業實際承接的是多種食品與料理需求。一桶油的產量、價格或供應發生變化,影響往往不只停留在油品市場,而會沿著不同食品用途向外擴散。這正是製油業在台灣飲食產業中最容易被忽略、卻不能忽視的位置。
【更多食用油產業精彩探討,請詳閱Vol.44 2026年9月最新季刊《一滴油的連鎖效應 一個高度集中的產業如何牽動全台餐桌?》】
審稿編輯:童儀展
延伸閱讀
▶橄欖油混充案後買氣未減、沙拉油苯駢芘風暴卻讓消費者換油!44.7萬筆實購數據揭露家庭換油軌跡
▶苯駢芘超標油安風暴燒出單月38萬則社群聲量!輿論為何從食安風險延燒至信任危機?
▶7成受訪者平時準備至少2種食用油!料理方式影響用油選擇 安全與品質成選購首要考量