





















你應該要知道的食事
三商家購以1.25億元收購OK超商後,整合動作已從物流、採購延伸至品牌與組織重整。隨著OK新形象店亮相,集團規劃投入約4.5億元改造200多家門市,並重新定位美廉社與OK的通路角色。從商品互通、雙品牌加盟到便利超市布局,這場併購如何改變社區零售競爭?關鍵不只在展店數量,更在能否建立讓消費者專程造訪的理由。
1.25億元收購OK超商!三商家購取得的不只是370家門市
2026年1月23日,三商家購宣布以新台幣1.25億元現金,向豐群投資控股及來來百貨收購來來超商100%普通股股份,以及經營所需的相關智慧財產權。完成交割後,來來超商更名為富達零售,OKmart正式納入三商家購集團,富達零售也成為集團旗下負責零售通路的子公司。
三商家購自2026年3月27日起將富達零售營收納入合併報表,帶動全台社區零售總店數於3月底達1,219家。從交易本身來看,1.25億元落在公司委任會計師依收益法及可類比公司法評估的100%股權價值區間(1.046億元至1.5023億元)內。
這筆交易並非單純以價格購入數百家門市,而是取得一家公司所承載的品牌、營運體系、加盟關係、通路資源與智慧財產權。
三商家購完成對OK超商母公司來來超商的收購後,重新定義OK超商在集團中的角色。這不只是「多買幾百家店」的通路擴張,而是集團的品牌再造與布局。原本被市場稱為「超商老四」的OK超商,可能轉向承擔更貼近生活場景的角色,協助集團深入社區。
截至2026年,台灣四大便利商店品牌的門市規模仍存在明顯差距。全家便利商店截至7月底為4,513家;萊爾富公開表示目前門市數已突破1,800家,並以2026年達到2,000家為目標;OK目前約370家門市,另有OKmini等智慧零售布局。相較之下,7-ELEVEN的實體門市規模則遠高於其他業者。
7-ELEVEN、全家、萊爾富與OK超商的門市,均有相當比例採加盟模式。加盟店的店面租賃、裝潢、人事與日常營運風險,並不完全由總部直接承擔;總部真正掌握的是品牌、商品供應、資訊系統、物流體系、加盟制度與營運管理。
從店數來看,OK難以用傳統規模戰追趕兩大龍頭。因此,這次併購真正取得的,不只是品牌與通路資產,也包括背後的加盟與營運系統,以及三商家購原本較不熟悉的便利商店業態,以及其背後的加盟、即時消費與便利服務體系。
OK過去也累積了一些智慧零售,與微型零售的實務經驗,例如OKmini智慧販賣機曾發展不同溫層商品配置與多元支付應用。這些既有經驗未來能否被三商家購進一步整合到社區、商辦或住宅等場域,仍值得觀察。
從物流、採購到商品互通!三商家購推動集團後端整合
三商家購在2026年9月22日進一步通過公司分割案,將美廉社、心樸市集、美廉便利架及Go美廉等零售通路品牌相關資產、負債及營業,以分割方式移轉至100%持股子公司富達零售。分割基準日暫定為2027年1月1日,分割營業價值約2.5億元,三商家購將換取富達零售新發行普通股2,500萬股。
完成相關程序後,三商家購將轉型為投資控股公司,並規劃更名為「眾聯投資控股」,股票代號維持2945,相關議案預計於2026年11月18日股東臨時會討論。目前此轉型與更名尚屬規劃階段,尚未完成。 這個組織調整並非單純的公司改名,而是三商家購開始把不同事業拆成更清楚的功能。
未來富達零售負責零售通路,購達行銷負責物流相關業務,並朝第三方物流等方向發展;三友藥妝負責藥妝通路,寵物好事則持續發展寵物市場;母公司則規劃轉向集團資源整體規劃,及智慧零售投資布局。三商家購目前已公開表示,未來將透過策略投資或合資方式納入策略合作夥伴。
對OK超商而言,真正的整合已經從後端開始。物流已先整合,商品也開始互通;美廉社的自有品牌陸續進入OK,咖啡豆採購已經整合,採購上也開始看到效益。目前雙方仍有部分資訊系統與會員機制尚待整合,三商家購正推動後端系統整合,相關效益預計隨整合進程逐步顯現。
三商家購已推動商品與服務互導,將美廉社的自辦進口商品與自有品牌逐步導入OK。例如熱銷啤酒先進到OK販售,後續再依商圈需求擴大品項;美廉社自有品牌也從7月中起陸續導入,採購整合已開始看到效益。
OK換新Logo只是第一步!投入4.5億元改造200多家門市
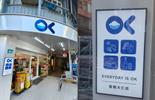
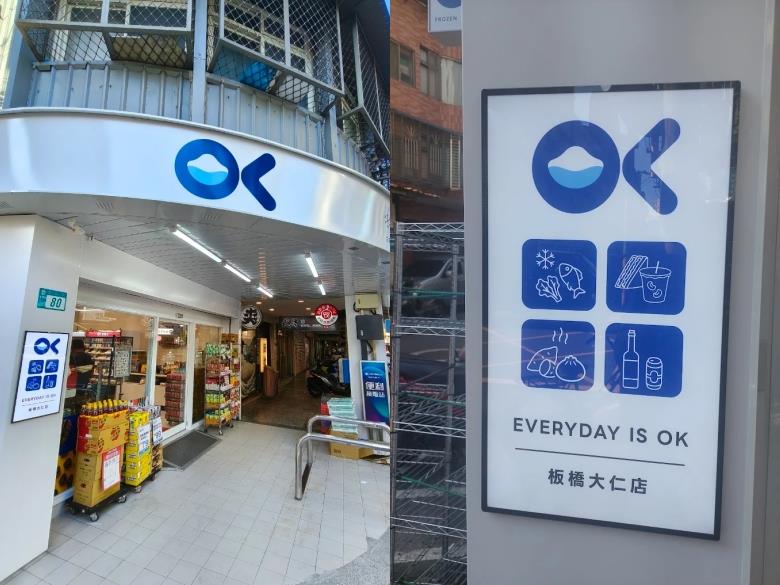
2026年9月,OK超商部分門市開始出現新的品牌形象,板橋大仁店率先換上藍白色系的新店裝與幾何圖像Logo,成為目前公開報導的首家新形象店。換Logo只是品牌再造最容易被看見的方式,真正的品牌再造,是消費者走進去之後,感覺到什麼不同。
新Logo在網路上引發討論,有人形容像魚,說中間的像刨冰,也有人聯想到日本LAWSON。目前公開資訊顯示,此次OK新店型不只是換招牌,而是同步調整店內動線、設備與商品結構,包括增加家庭用品、冷藏商品、進口零食與乾貨等,整體品項組合開始往社區型零售方向靠近。
三商家購對OK的公開說法,是希望讓OK定位在美廉社與傳統便利商店之間,走出不同於傳統超商的路線。三商家購目前規劃投入約4.5億元的改造資本支出,主要鎖定200多家開放型OK門市,目標在2027年第2季前完成主要改造,第3季重新啟動展店。
從品牌再造的角度,我會把這類改造拆成三個階段:首先是軟體更新,包括商品結構、會員制度、促銷機制、數位工具與服務模式;其次是空間整合,包括店招、貨架高度、冷藏與冷凍設備、商品動線與店內視覺;第三則是消費者印象重建。
過去消費者想到OK超商,很容易只聯想到傳統便利商店。未來若往「便利超市」方向發展,消費者必須逐漸形成新的認知:這裡不只是可以買飲料、咖啡、便當,也可以買到真正的日常生活用品。
美廉社與OK如何分工?雙品牌布局重新設計社區零售與加盟模式
OK併入之後,另一個觀察重點是「雙品牌加盟」。如果未來同一個集團可以同時提供,美廉社與OK兩種不同的通路模式,加盟主就不一定只能在「做超市」或「做超商」之間二選一,而可以依照商圈、店面條件與個人經營能力選擇不同品牌。這對加盟主而言,可能形成新的選擇機會。
三商家購目前逐漸形成的雙品牌分工,美廉社更聚焦住宅社區與日常採購,OK則強化出門、途中及即時消費需求。公司在併購後推動的策略,也包括智慧零售擴大應用、商品與服務互導、破圈展店及營業模式調整。真正值得觀察的,是如何在超商的便利性與超市的商品深度之間,找到新的平衡點。
例如小家庭或單身消費者,下班回家前可能想買牛奶、冷凍食品、清潔用品與零食;若傳統超商品項太少,超市又需繞路,那麼一間距離近、品項更完整的小型便利零售店,就可能滿足新的需求。這正是OK最值得測試的消費場景。
集團也透露,未來可能依商圈調整品牌,舉例指出基隆是OK長期經營的優勢區域,中部、南投也有部分門市表現不錯,未來這些區域可能繼續用OK展店。如果兩個品牌可以在同一個生活圈裡形成互補,而非互相侵蝕,這起併購才真正有機會創造新的價值。
OK加盟主接下來真正會觀察的是:原有的供貨價格、商品毛利與物流條件,是否因集團整合而改善。三商家購目前的加盟策略,是從加盟成本與分潤制度著手。若三商家購能透過採購規模、物流整合、商品導入、資訊系統與促銷機制,讓加盟主實際看到營收與毛利改善,那麼加盟主對併購的信心才可能真正建立。
再來則是,便利商店的加盟主面對的問題,不只是加盟金,而是投入之後能否長期經營。對便利商店而言,人力成本持續上升,如何在服務品質與營運成本之間取得平衡,會是加盟制度的重要課題。
超商不只增加商品就能變超市!從萊爾富與日本LAWSON看業態轉型
至於競爭者萊爾富,近年策略偏向強化超商本業,包括咖啡、鮮食、果昔、會員經營與差異化商品,嘗試建立不同於其他便利商店的消費理由。我過去用「品牌再造十字架」分析零售品牌時,特別強調商品差異化的重要性。品牌要重新被消費者看見,必須找到一個能夠被消費者記住的理由。
從國外案例借鏡,日本LAWSON在2026年推出新的「L Mini Mart」迷你超市業態,首店為東京都小平市的小平仲町店,2026年5月28日開幕,店鋪面積249平方公尺,賣場面積189.1平方公尺,營業時間為7時至23時。LAWSON官方將它定位為,首都圈型迷你超市的新業態實證實驗,同時不提供需人工處理的代收服務,以降低營運複雜度。
店內納入生鮮、精肉、日配品、冷凍食品、熟食、調味料、飲料、零食與日用品,並以EDLP(Everyday Low Price,每日低價)策略建立日常商品較為穩定、可負擔的價格認知,降低消費者對促銷的依賴。
營運上,L Mini Mart刻意簡化服務,採用可支援自助結帳的系統,將資源集中在主要消費時段,同時不提供需人工處理的代收服務,以降低營運複雜度。這個案例對OK新店型的啟示是:便利超市真正的關鍵,不是商品變多,而是商品變多後還能否有效控制成本,並且提供更滿足消費者需求的產品與服務
從傳統超商走向便利超市!OK能否創造消費者專程造訪的理由?
三商家購併購OK超商,本質上是通路角色分工的重新定義。美廉社可負責日常採購的深度,OK則承擔即時消費、途中消費與便利服務的廣度。兩個品牌若能在同一生活圈形成互補,才有機會創造新的價值。
品牌再造是否成功,指標之一在於消費者是否開始出現新的念頭:「我想要特別來OK」。當這種認知形成時,OK超商才真正從傳統便利商店,轉向新型社區零售角色。這也是我認為2026年三商家購併購OK超商後,最值得觀察的地方。
【本文獲王福闓授權刊登,原文標題:《從「超商老四」到新店型實驗:三商家購併購OK超商後的品牌再造》】
【本文為作者意見,不代表本媒體立場】
審稿編輯:林玉婷