


















你應該要知道的食事
台灣咖啡市場突破千億元後,消費場景持續擴張,從連鎖咖啡館、便利商店到罐裝、膠囊與即溶咖啡,各通路競逐日常飲用需求。市場規模雖仍成長,產業卻已進入成熟階段,品牌開始透過跨品類、數位會員、空間體驗與海外布局尋找新動能,咖啡與手搖飲的界線也愈來愈模糊。
台灣咖啡市場已進入千億元規模,涵蓋餐飲、零售、旅館、非現煮咖啡及自動販賣機等多元通路。經濟規模於2023年首度突破千億元門檻,2025年進一步增至1,121.0億元;在基準預估情境下,市場規模預估將自2026年約1,177.1億元成長至2030年達1,406.6億元。
市場仍持續成長,但已由高速擴張轉向成熟型、低速穩定成長階段。根據多方統計調查,咖啡消費總杯數2025年達44.3億杯,推估至2030年總消費杯數將增至約50.5億杯,顯示台灣咖啡市場仍具備相當大的發展潛力。
台灣咖啡市場規模已超過1,000億新台幣,2025年人均年消費量約190杯,「咖啡已從奢侈品變成日常飲品」,市場進入更精緻且多元的發展階段。然而,這塊看似蓬勃的市場卻讓許多業者面臨嚴峻挑戰。
依財政部資料中心整理,2024年台灣咖啡館家數為4,851家,若再加上大量販售現煮咖啡的便利商店、超市、速食店與早餐店,台灣咖啡消費通路高度密集。若進一步納入便利商店、超市、速食店、早餐店等提供現煮咖啡的通路,台灣實際咖啡消費據點遠高於傳統咖啡館家數,形成高度密集的消費網絡。
本土連鎖咖啡品牌格局
星巴克
統一集團經營的台灣星巴克於2026年5月24日在南港開出第600店「愿秀門市」。統一集團董事長羅智先表示,統一是一個生活產業平台,生活是集團的標配,星巴克應回歸咖啡店提供情境體驗的本質。這標誌著星巴克在台灣的策略,轉向更精緻化的分眾經營。
2026年,統一集團將「美麗事業」正式更名為「美麗生活事業」,星巴克同步納入該體系,並由高秀玲接掌統一星巴克董事長。我曾分析,統一美麗生活事業近年發展「已不再侷限於美妝、藥品與百貨通路,而是進一步納入咖啡、空間體驗與生活風格等元素,透過不同消費場景串聯,打造更完整生活服務體系」。
若從生活場景整合角度觀察,星巴克將是統一未來值得關注的布局。星巴克除了提供咖啡消費,也具備生活體驗場域特性,未來可望與美容、美妝、百貨等事業產生更多連結,成為統一生活服務版圖的重要支點。星巴克也持續透過特色門市強化場域差異,例如台中麗寶鐘樓門市、花蓮貨櫃門市、嘉義民雄小木屋門市等,從風格層面來說仍更具有品牌的記憶點。
路易莎
路易莎集團在2026年迎來成立20週年,這一年被定調為「轉型突破、展現強勁成長的起始年」。2026年累計前8月合併營收達21.09億元,年增12.07%。但2026年上半年稅後淨利僅約670.5萬元,較去年同期衰退約68.61%,也印證了營收成長與獲利之間仍存在落差。
路易莎集團的戰略核心是從單一咖啡事業跨向多品牌、全時段的生活餐飲集團。目前旗下有10個品牌,2026年預計新增30家直營咖啡門市及近20家多品牌餐廳,全集團總店數目標上看600家。餐飲品牌營收占比將超過3成,意味著路易莎不再只是一家咖啡連鎖店,而是一個涵蓋咖啡、餐飲、健身房的綜合性集團。
軌道經濟是路易莎發展重點,預計在雙北捷運站開發超過10個站點。路易莎的跨界步伐已從咖啡延伸至餐飲與零售,集團與傑克兄弟合作併購牛排館,推出多款牛排套餐,同時進軍泰式料理自助餐吃到飽,積極拓展餐飲版圖。
在海外拓展上,路易莎採取品牌授權與異業複合經營的「輕資產」模式,由當地夥伴主導營運、路易莎持股約3成,目前已進軍柬埔寨金邊市及美國洛杉磯。
85度C
85度C在台灣市場已連續7個季度維持正成長,2026年第二季台灣營收突破8億元,年增率高達18%,營益率逼近7%,並創下2022年以來單季新高,關鍵在於2025年下旬推出的「85度C生甜甜圈研究所」新店型。
截至2026年第三季,全台已有近40家生甜甜圈研究所門市,持續帶動來客與消費動能。生甜甜圈研究所的推出,透過創造新的消費誘因與店型差異化,重新激活品牌動能,從目前的營收表現來看,這一轉型策略已初見成效。
在美國市場,85度C展店腳步持續推進,截至2026年6月美國直營店已達95家,加盟店8家,預期下半年美國展店腳步仍將持續推進。
CAMA CAFE
CAMA CAFE持續擴大版圖,商業模型以「街邊小坪數+高坪效」(5~15坪)為核心。並宣布攜手智慧販賣機營運商新樂點,及國防部福利事業管理處,陸續於部分國軍營區設置CAMA CAFE專屬智慧咖啡販賣機。
此次合作由新樂點負責智慧販賣機營運,採用CAMA CAFE咖啡豆原料,並取得品牌視覺授權,率先於9個營區導入,自2026年9月起推出國軍專屬優惠方案,將咖啡消費場景從一般街邊門市延伸至營區,並藉由24小時無人零售模式開拓新的銷售通路。
CAFE!N
CAFE!N近年積極拓展大型零售通路,並透過好市多等通路擴大咖啡產品的消費場景;母公司源友企業同時具備咖啡與茶飲原料供應能力,並進一步發展吉合製茶品牌。熬過連續7年虧損逆襲,背後核心在於自建獨立總部、起用外來行銷正規軍,靠「品牌溢價」在紅海中生還。
在站穩咖啡本業後,CAFE!N出新茶飲品牌「吉合製茶 Jiho Teaworks」,先在台中開出3層樓獨棟旗艦店,台北新店落腳東門商圈,正式跨足手搖飲市場。母公司源友企業本來就是全方位的原物料供應商,每日為全球提供超過百萬杯茶飲原料,從產地、契作、製程、烘焙、萃取到風味調研,具備一條龍整合能力。
成真咖啡
成真咖啡以招牌舒芙蕾厚鬆餅打開市場知名度,每日銷量超過千份,年銷量高達36萬份。在門店布局方面,目前品牌在台灣擁有16家直營店與6家加盟店,海外於馬來西亞吉隆坡設有3家直營據點,全球總店數達25家。
2026年7月21日,成真咖啡正式進軍香港市場,首店進駐銅鑼灣希慎廣場,將招牌梳乎厘厚鬆餅及精品咖啡帶到香港。成真咖啡以「餐飲+零售」複合式經營,長期投入非洲潔淨水計畫,將50%獲利用於鑿井行動,截至2025年已完成30口水井,協助逾萬人取得乾淨水源。這套以社會責任為核心的品牌敘事,成功吸引關注社會議題的年輕族群,也成為其在百貨通路展店時的重要差異化優勢。
黑沃咖啡
黑沃咖啡2026年邁入10週年,在台中七期開設全新型態門店「七期河南店」,於7月正式開幕,首度將客製化咖啡能力完整搬上實體場域,瞄準高端企業禮贈與品味體驗市場。
黑沃提供從淺焙到深焙的完整咖啡風味譜,涵蓋精品豆款、莊園選豆及頂級藝伎咖啡Geisha系列,企業客戶可依據品牌個性、送禮對象與使用場合,從中找到想傳遞的風味。海外據點已延伸至馬來西亞及汶萊,截至2026年7月全球已擁有超過130家門店。
國際新品牌叩關搶進
2026年台灣咖啡市場掀起一波「跨海大戰」,印尼獨角獸凱娜克(Kopi Kenangan)已在台北信義區新光三越A11開出台灣首店,於2026年4月正式開幕,開賣在印尼當日最高24小時賣出10萬杯的「棕櫚糖招牌拿鐵」。
韓國前三大平價咖啡連鎖品牌Compose Coffee也在台北中山區開出據點,由BTS防彈少年團成員V代言,一號店南京復興門市於2026年3月開始試營運,中杯冰美式嚐鮮價45元,飲品售價落在50至130元,主打「高品質、大容量、親民價格」策略。
來自日本名古屋的客美多咖啡,於2025年開出全台第35家、首家全自助型態門市,顧客選擇座位後掃描QR Code點餐、至櫃檯結帳並領取叫號器,餐點完成後自取,全自助模式不僅有效縮短等待時間,還免收服務費用。2026年則持續進行門市據點調整,顯示品牌在台展店並非一帆風順,需在維持日式氛圍與控制營運成本之間取得平衡。
至於來自中國的瑞幸咖啡,2026年9月經濟部投審司已發函給國內順昱公司委託的律師事務所,要求本案應由瑞幸咖啡循陸資投資管道進行申請。經濟部表示,若採代理商模式,可能涉及規避審查疑慮,且經濟部投審司目前為止尚未收到任何正式的投資或展店申請案。截至2026年9月29日,公開資訊尚未顯示瑞幸咖啡已取得在台展店所需的正式投資核准,因此實際展店時程仍未確定。
超商超市咖啡的崛起
台灣的超商與超市擁有數以萬計的門市網絡,其中大量門市提供現煮咖啡,形成台灣最大的高頻咖啡消費通路之一。超商咖啡的競爭優勢,從消費者便利性來說,隨處可見的便利商店更容易成為購買現煮咖啡的通路。
雖然部分消費者仍認為超商咖啡與專業咖啡館在風味上存在差異,但從日常消費情境來看,便利性、價格、取得容易程度與會員機制,往往比單純的風味差異更能影響消費選擇。
超商現煮咖啡的另一個優勢在於品牌APP系統的強大整合能力,這使得超商在功能性咖啡消費場景中具有難以撼動的地位。憑藉極高的門市密集度與深具黏著度的APP「寄杯」服務,攔截了多數早晨只需「一杯咖啡提神」的固定消費客群。
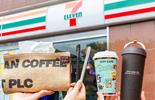
統一集團透過7-ELEVEN推出的CITY CAFÉ系列,鎖定高頻率日常便利性消費。CITY CAFE持續以「品牌 IP 化」為核心策略,2026年首次將CITY CAFE打造成品牌娃娃,推出「絨毛磁鐵吊飾娃娃驚喜杯」,將每天喝的咖啡轉化為可收藏、陪伴的角色,從功能性商品延伸至情感價值。
全家Let's Cafe與UCC曾合作推出「阿里山極選綜合咖啡」,嚴選阿里山鄒族文化部落「優遊吧斯」頂級莊園豆,融合巴西與哥倫比亞咖啡豆,於全台逾4,400間店舖販售,並推出3款阿里山雲海意象限定杯身。
萊爾富Hi Café以伯朗咖啡豆搭配光泉牛奶為基底,全面採用通過CQI 80分以上精品級咖啡豆,以「堅果」與「可可」香氣為品牌特色。曾推出「台灣WAY」系列限定杯套,共12款台語諧音設計,整套蒐集完成還能拼組成台灣地標,將台語文化與咖啡生活結合。
OK超商現煮咖啡「OK CAFE」,透過節慶促銷與話題製造搶攻外帶咖啡市場,推出「莊園系列」與「濃萃系列」以滿足不同香氣層次與濃郁口感需求。
全聯自有咖啡品牌OFF COFFEE全面採用 ,100%雨林聯盟認證精品咖啡豆,並使用在地小農鮮乳推出「小農拿鐵」。全聯首家智慧超市在內湖開幕,導入黑沃咖啡自動販賣機,以24小時無人服務模式探索新型態咖啡零售場景。
美廉社的現煮咖啡品牌為Simple Mart Cafe(亦稱「美廉咖啡」),選用台灣、新幾內亞及巴西的阿拉比卡豆以黃金比例調和,主打「古坑在地、新鮮烘焙」,直送到巷口。提供現煮咖啡服務,後續全門市導入咖啡豆升級並推出「隨買隨取」新方案。
台灣罐裝咖啡(即飲咖啡)仍有賣點
罐裝咖啡的優勢在於具長效保存和風味穩定的特性,既可減少損耗,又便於通路管理與庫存周轉,相較冷藏咖啡更能拓展消費觸點。受健康意識抬頭與政策趨勢推動,罐裝飲料市場朝向無糖化轉型,同時各品牌積極推動精品化升級,從單一產區豆到世界莊園配方,拉高即飲咖啡的品質層次。
2025年即飲咖啡的整體飲用率,與購買率均較往年提升,包裝咖啡的核心族群為對「方便補充能量」需求明顯,購買行為穩定、品牌忠誠度較高。
金車伯朗咖啡(Mr. Brown),長期佔據台灣即飲咖啡市場超過5成的市場佔有率,是罐裝咖啡的絕對龍頭,邀請棒球國手張育成擔任代言人。也持續強化無糖與機能性產品線,推出黑咖啡系列,同時咖啡豆與精品濾掛咖啡成為銷售主力,從罐裝延伸至多元沖調場景。
韋恩咖啡為黑松公司旗下罐裝咖啡品牌,以「特濃」為核心定位,主打深度烘焙與濃烈口感,以冷萃工藝保留風味,拓展大容量即飲場景。UCC主攻年輕消費族群,以小容量罐裝為特色,在日系咖啡品牌中具有代表性。UCC BLACK為其核心產品線,將黑咖啡拉高至生活準則的層次。
喬亞咖啡背後有可口可樂的龐大行銷資源支持,以「滴濾」工法為訴求,強調均衡口感與濃醇感。以日系「日本咖啡 NO.1」為品牌定位,鎖定追求便利與風味兼具的消費族群。
味全貝納頌居冷藏咖啡市佔率第一,切入訴求低負擔的消費族群,也透過代言人強化品牌年輕化形象。統一咖啡廣場是常溫鋁箔包咖啡的領導品牌,也是青少年入門咖啡品類的第一選擇,在學生與年輕族群中具有穩固的市場基礎。
膠囊咖啡與即溶咖啡的成長
台灣膠囊咖啡市場正處於快速擴張階段,是亞太地區成長最快的市場。成長的核心驅動力來自「在家沖煮精品咖啡」的需求擴張,其中「新鮮研磨咖啡膠囊」表現尤為突出,受益於家用咖啡機的普及與單杯精品咖啡的興起。從口味來看,Espresso(濃縮)是最大的膠囊品類,而風味咖啡則被預測為成長最快的細分市場。
Nespresso在台灣的策略已從單純的膠囊販售,轉向「精品咖啡體驗平台」的建構。2026年9月進一步進駐台北大巨蛋遠東Garden City,開出全球首家「啡凡概念店」,導入環型開放空間、專屬試飲吧台、個人化刻字服務與休憩空間,將門市從銷售據點轉型為「停留與互動的精品咖啡場域」。
即溶咖啡約占整體咖啡市場的10分之1,產值約70億元,其中「即溶黑咖啡」被視為即溶咖啡中的精品品類。從產品類型來看,噴霧乾燥即溶咖啡仍是最大的細分市場,但「咖啡mixes與3合1」被預測為成長最快的品類,顯示即溶咖啡的需求正在從「純黑咖啡」向「便利調飲」傾斜。
雀巢在台灣即溶咖啡市場的領導地位穩固,在零售價值份額上,雀巢在即溶咖啡標準品與即溶咖啡mixes兩個細分品類均居領先地位。即溶咖啡市場內部的品牌集中度極高,雀巢的絕對領先壓縮了麥斯威爾等傳統品牌的生存空間,形成「一家獨大、其餘邊緣化」的格局。
膠囊咖啡與即溶咖啡在台灣市場,呈現出截然不同的競爭邏輯。膠囊咖啡的成長動能來自「體驗替代」,以Nespresso為代表,透過聯名稀缺性、概念店體驗與家用咖啡機生態系,將原本屬於咖啡館的精品體驗移轉至居家場景。其挑戰在於咖啡機的初始購置門檻,以及如何讓膠囊的持續消費轉化為品牌黏著度。
即溶咖啡的挑戰則來自「便利替代」,超商現煮咖啡以35~60元的價格帶與極高的通路密度,攔截了大量原本屬於即溶咖啡的日常提神需求。即溶咖啡的突圍方向,一是以凍乾技術向上突破風味天花板,爭取對品質有要求但不願操作咖啡機的消費者;二是以低價3合1 mixes守住價格敏感型與年輕入門客群,但面臨健康意識抬頭對含糖奶精產品的長期壓力。
咖啡與手搖飲的市場競合關係
當平價外帶咖啡品牌開始大量推出茶飲與輕乳茶,「咖啡手搖化」已不再是單一品牌策略,而是市場級的變化。咖啡與手搖飲都是台灣重要的飲品消費市場,兩者的產品與消費場景正在快速重疊,競爭不再是品類之爭,這場合流也並非單向。
連鎖手搖飲品牌CoCo都可近期被發現部分門市掛上「CoCo COFFEE」招牌,轉型為咖啡複合型門市。CoCo都可指出,目前全台街邊門市「職人現磨咖啡」每日銷量已超過1萬杯,其中以果香美式為代表的「果咖系列」表現尤為亮眼。
2026年1月,CoCo都可推出「果咖2.0」系列新品,包含「台灣柳丁美式」、「台灣柳丁拿鐵」,以及椰香取向的「生椰職人拿鐵」與「粉角生椰拿鐵」,以台灣在地水果與椰香風味切入年輕消費族群。
在產品層面,跨界融合也催生了新的風味實驗。大茗攜手台中精品咖啡品牌「TAMP TEMPER COFFEE ROASTERS」,選用深烘焙咖啡豆融合抹茶,讓咖啡的苦甜與抹茶的青韻達到平衡。SOMA聯名if椰子水推出「QQ咖啡椰子水」,以雙份濃縮咖啡調製,咖啡醇厚微苦與椰子水自然清甜彼此平衡。
我從日本咖啡廳的經營模式中汲取觀察,指出「咖啡廳除了賣咖啡,多角化的經營才能讓在地化品牌爭奇鬥艷,有持續發展的潛能」。這一觀點與當前台灣市場的實際走向高度吻合,在高度飽和的競爭環境中,單靠咖啡本身已難以建立足夠的競爭壁壘,跨越品類邊界、佔據消費者更多飲品與餐食場景,成為品牌突圍的共同策略。
消費客群分析與需求分類
台灣咖啡消費普及率極高,咖啡已從提神飲品延伸為日常儀式感與生活節奏的重要元素。從產業觀察角度指出,台灣消費者對於咖啡的需求日益多元化,年輕世代尤其追求咖啡的品質與個性化,這使得精品咖啡在台灣的受歡迎程度不斷攀升。
台灣咖啡消費大致可分為3個價位區間。基層為咖啡因攝取層,單杯花費約35~60元,以四大超商與罐裝咖啡為代表,消費動機是提神與快速便利。中層為氣氛社交層,單杯花費約80~150元,以星巴克、路易莎、cama為代表,消費動機是空間體驗與朋友聚會。上層為精品風味追求層,單杯花費約180~400元,以獨立精品咖啡館與高端咖啡體驗場域為代表,消費動機是尋找好豆子與甜點,注重產地與沖煮細節。
若從產業觀察角度進一步拆解,台灣咖啡消費者可分為6種消費情境,這些消費者並非完全獨立,而是與上述3個價位區間相互交織。第一類是重度日常飲用者,每天至少飲用1~2杯,持續多年且需求高。第二類是精品咖啡愛好者,單次消費180~400元,通常在小規模經營、以熟客為主的獨立咖啡館消費。
第三類是高端白領與商務族群,在單杯100~200元的精品咖啡市場中,購買客層以辦公、高級住宅商圈的白領階級為主,尤其精品咖啡在高階白領族群中具有穩定需求。第四類是追求空間與體驗的消費者,含點心或餐點的客單價約300~400元,這類消費者注重感官體驗與空間美學,願意為氛圍與設計感支付溢價。
第五類是極致奢華消費者,追求稀有性、產地故事與儀式感,消費金額是普通消費者的數十倍。願意購買國際得獎咖啡,在家手沖時的設備更是頂。第六類是電商集中採購型,對價格特別敏銳的消費者會鎖定咖啡包、罐裝咖啡補貨。這類消費者雖單次購買金額不一定極高,但復購頻率高、品類集中,年度累計消費金額相當可觀。
未來咖啡市場與需求的趨勢
展望未來3~5年,台灣咖啡市場將迎來幾個深層次的結構性變化。
趨勢一:咖啡與手搖飲的界線持續模糊,市場競爭進入「全品類對決」。原本分屬咖啡與手搖飲的市場正在加速重疊,競爭的本質已從「品類之爭」轉向「全天候飲品場景之爭」。
趨勢二:數位化與App生態成為核心競爭力,這讓主攻「線上點餐、拿了就走」的中價位品牌在台灣找到了市場空白區。未來,能否建構高效的數位點餐與會員生態系統,將成為中價位品牌能否存活的關鍵門檻。
趨勢三:精品咖啡持續熱賣,「精品」的定義正在擴張,市場受到消費者關注,競爭也從單純的豆種與杯測分數,逐漸擴展到空間、文化與社會價值。而消費者也期望能在價值與價格檢,得到更多元的體驗與滿足。
趨勢四:本土咖啡的莊園化與觀光化路徑,台灣本土咖啡豆單價雖高,但在中高端市場具有獨特潛力,產地認證、地方創生、文化行銷與觀光體驗結合。未來,台灣本土咖啡將更緊密地與地方觀光產業結合,從單純的農產品走向「風味體驗經濟」。
隨著精品咖啡風潮興起、連鎖品牌拓展,以及便利商店、手搖飲市場的競爭加劇,台灣咖啡市場已進入更精緻且多元的發展階段,各連鎖品牌紛紛進入資本市場,這也意味著台灣連鎖咖啡市場將進入,長期的品牌競爭與持續成長的局面。
【本文獲王福闓授權刊登,原文標題:《2026年的咖啡產業發展回顧與創新》】
【本文為作者意見,不代表本媒體立場】
審稿編輯:林玉婷